Actu
La croissance marocaine résiste au choc énergétique
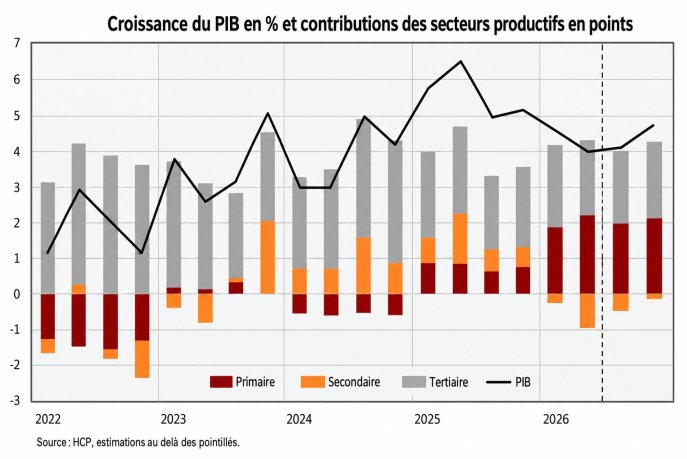
Au troisième trimestre, la croissance aurait atteint 4,1 % sur un an. L’agriculture aurait progressé de 19,9 %, tandis que les services auraient gagné 3,9 %, portés par l’hébergement et la restauration, les services non marchands et les activités financières, amortissant le choc des conjonctures internationales
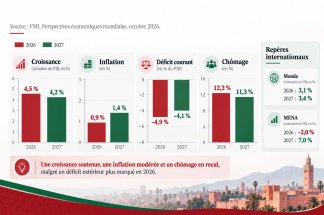
L’économie nationale aurait progressé de 4,1 % au troisième trimestre 2026 et pourrait atteindre 4,7 % au quatrième, après 4 % au deuxième trimestre. L’agriculture, les services et la demande intérieure amortiraient les effets de la guerre en Iran, malgré le recul des activités secondaires et l’alourdissement des besoins de financement.
Un ralentissement au deuxième trimestre
Déclenchée fin février 2026, la guerre en Iran a ramené les cours internationaux de l’énergie aux sommets de 2022. Transmis à l’économie nationale par le renchérissement des intrants énergétiques et minéraux, ce choc a surtout touché les activités secondaires, en baisse de 3,9 %. Les activités primaires ont progressé de 20,9 % et les services de 4 %, limitant le ralentissement du PIB à 4 %, contre 4,6 % au trimestre précédent.
La formation brute de capital a augmenté de 6,8 %, après 10,8 %, freinée par la hausse des coûts de production, qui a réduit la rentabilité, et par le ralentissement de la demande de logement. Les dépenses de consommation ont en revanche progressé de 4,1 %, soutenues par l’amélioration de l’emploi rémunéré de 4 % et par un recours accru à l’endettement, en hausse de 4,5 % fin juin, contre 3,9 % fin mars.
Le besoin de financement de l’économie a atteint 22 milliards de dirhams, contre 10,3 milliards un an auparavant. Cette augmentation découle principalement du creusement du déficit commercial, sous l’effet de la facture énergétique et de la dégradation des termes de l’échange. Elle tient aussi à l’aggravation du déficit public, liée aux aides destinées à contenir l’inflation énergétique et à l’effort d’investissement budgétaire.
L’agriculture et les services amortissent le choc
Au troisième trimestre, la croissance aurait atteint 4,1 % sur un an. L’agriculture aurait progressé de 19,9 %, tandis que les services auraient gagné 3,9 %, portés par l’hébergement et la restauration, les services non marchands et les activités financières.
Les activités secondaires auraient encore reculé de 1,9 %, après une baisse de 3,9 %. L’alimentaire, l’automobile et la fabrication de matériel électrique auraient mieux résisté, contrairement au textile, à la chimie, au caoutchouc et à l’électronique.
Les prix à l’importation auraient continué d’augmenter plus rapidement que ceux à l’exportation, comprimant les marges et dégradant les termes de l’échange. La progression des volumes exportés aurait ralenti à 6,2 %, contre 7,6 % au deuxième trimestre. Le ralentissement parallèle des importations aurait toutefois ramené la contribution négative des échanges extérieurs à la croissance de −1,6 à −1,2 point.
Les entreprises auraient ajusté leurs investissements au renchérissement des équipements importés et des matériaux de construction. Le maintien des projets d’infrastructure aurait néanmoins soutenu une hausse de 6,2 % de la formation brute de capital.
La consommation des ménages aurait progressé de 4,1 %, dans un contexte de recul des prix de 0,3 %. La hausse de 2,4 % des prix non alimentaires, alimentée par l’énergie, aurait été compensée par une baisse de 3,6 % des prix alimentaires. Celle-ci aurait notamment concerné le poulet, les légumes, les œufs et surtout l’huile d’olive, dont la contribution aurait atteint −1,1 point.
Des financements favorables malgré les tensions
Au troisième trimestre, les créances sur l’économie auraient augmenté de 11,1 % sur un an, après 8,4 % et 11,6 % aux deux premiers trimestres, sous l’impulsion des crédits de trésorerie et d’équipement des entreprises. Les réserves officielles auraient progressé de 19,9 % et les créances nettes sur l’administration centrale de 7,1 %. La masse monétaire aurait ainsi augmenté de 11,9 %, après 11,7 %.
L’accentuation du déficit de liquidité bancaire aurait conduit Bank Al-Maghrib à renforcer ses financements aux banques, tout en maintenant son taux directeur à 2,25 % pour le sixième trimestre consécutif. Les taux interbancaires se seraient alignés sur ce niveau, tandis que les rendements des bons du Trésor auraient augmenté de 19 points de base à un an et de 48 points à cinq ans. Le dirham se serait déprécié de 2,2 % face à l’euro et de 3,8 % face au dollar.
En Bourse, la correction engagée depuis janvier, après les performances de 2025, se serait accentuée avec les tensions géopolitiques. Le MASI aurait perdu 6,8 % sur un an, contre 0,4 % au trimestre précédent, tandis que la capitalisation aurait progressé de 4 %. Les baisses auraient notamment touché la chimie, les sociétés de portefeuille, l’électricité, l’industrie agricole ainsi que les loisirs et hôtels.
Une accélération attendue en fin d’année
Sous réserve d’une relative stabilité des prix de l’énergie et de l’absence de nouveaux chocs majeurs, la croissance atteindrait 4,7 % au quatrième trimestre. Le redressement des industries extractives et des activités associées bénéficierait de l’achèvement des travaux d’entretien engagés aux deuxième et troisième trimestres. Les exportations profiteraient également du nouveau cycle de reconstitution des stocks d’engrais en Amérique latine et en Afrique. L’agriculture et les services apporteraient ensemble près de quatre points à la croissance.
La demande intérieure resterait le principal moteur de l’activité, soutenue par des conditions monétaires favorables et une inflation contenue sous 2 %. La consommation des ménages progresserait de 4,3 %, grâce au financement bancaire et à la reconduction des mesures budgétaires limitant la transmission de l’inflation énergétique. L’investissement augmenterait de 6,8 %, porté par les grands projets d’infrastructure.
Cette trajectoire reste exposée à une intensification des tensions au Moyen-Orient. Conjuguée aux difficultés d’accès économique à l’énergie pendant l’hiver, celle-ci pourrait renforcer l’inflation et peser lourdement sur les capacités de production et la croissance.
À l’inverse, la levée des contraintes d’approvisionnement énergétique au Moyen-Orient et une baisse du pétrole pourraient porter la croissance à environ 5,3 %. Un redressement plus marqué de la chimie soutiendrait alors une reprise industrielle de 1,6 %, l’agriculture et les services demeurant les principaux moteurs. Le recul des prix énergétiques et alimentaires améliorerait le pouvoir d’achat et favoriserait la consommation, tandis que la stabilisation des taux d’intérêt préserverait les trésoreries des entreprises.