économie
Une fiscalité adaptée à la modernisation des commerces de proximité, levier indispensable contre l’informel – Par Mohamed Chahid
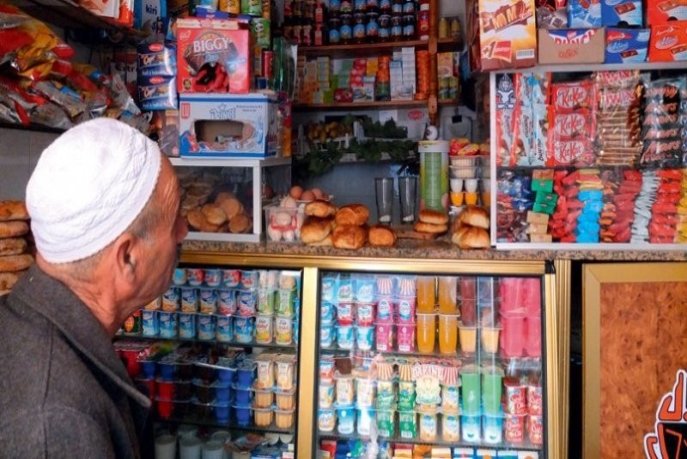
Donner les moyens aux commerces de proximité de se moderniser et de se structurer sans craindre la fiscalité n'est pas un cadeau fiscal, c'est un investissement immédiatement gagnant pour l'avenir de l'économie marocaine et la vitalité de nos quartiers.
Alors que le cycle transitoire de la réforme de l'Impôt sur les Sociétés (IS) arrive à son terme avec l'application définitive du taux de 20 %, Mohamed Chahid, membre du comité exécutif du Syndicat national des commerçants et professionnels, dresse un bilan d'étape alarmant. Face à un couperet fiscal qu’il qualifie dans cette tribune de déconnecté des réalités du terrain, il plaide pour un retour historique au taux de 10 % en faveur des commerces de quartier qui s'engagent dans la modernisation de leurs structures. Un arbitrage économique et social de premier plan pour préserver le commerce de proximité et faire reculer l'informel.
Mohamed Chahid
Le commerce de proximité est le véritable poumon de nos quartiers. Qu’il s’agisse de l’épicier traditionnel qui fait l’effort d’investir et de se moderniser en supérette, du buraliste ou de la petite droguerie, ces entrepreneurs font vivre notre économie locale et maintiennent le lien social au quotidien. Pourtant, face à l’inflation galopante de ces dernières années et au coût étouffant de la transition vers le secteur structuré, le cadre fiscal actuel menace directement leur pérennité. Si nous ne protégeons pas la modernisation de ces commerces, c'est tout l'équilibre économique de nos quartiers qui s'effondre.
L'impact brutal de l'inflation sur les structures en croissance
Le véritable angle mort de la politique fiscale actuelle concerne une catégorie charnière d'opérateurs : ces commerces de proximité (supérettes, droguistes, bureaux de tabac importants) dont le chiffre d'affaires oscille désormais entre 3 et 10 millions de dirhams. Nous devons fixer ce plafond à 10 millions de dirhams pour donner de la visibilité à long terme à nos entrepreneurs et éviter de devoir renégocier ces seuils chaque année face à la hausse continue des prix de gros.
En franchissant le cap des 3 millions de dirhams, souvent poussés mécaniquement par l'explosion des prix de gros plutôt que par une augmentation de leurs gains réels, ces commerçants font un choix citoyen et courageux. Ils passent d'une gestion forfaitaire à une comptabilité réelle, en adoptant le statut de SARL ou de SARLAU. En récompense de cet effort de transparence et de modernisation, la fiscalité nationale ne doit pas se montrer punitive.
L'équation impossible : subit l'application définitive des 20 % sur des marges de 4 à 6 %
Il est primordial de rappeler aux décideurs l'historique de cette taxation : La trajectoire progressive initiée lors de la réforme de 2023 a fait grimper l'Impôt sur les Sociétés (IS) par paliers successifs, passant de 10 % à 12,5 %, puis 15 %, 17,5 % pour aboutir aujourd'hui à l'application complète du taux cible de 20 %. Or, la réalité économique du terrain pour ces trois secteurs de proximité repose sur un équilibre financier extrêmement fragile : une marge bénéficiaire brute qui dépasse rarement les 4 à 6 %. Sur cette faible marge de départ, le commerçant doit encore amputer l'ensemble de ses charges fixes incompressibles (loyers, électricité, salaires) et ses charges variables. Le bénéfice net restant est donc déjà dérisoire avant impôt.
Face à ce couperet fiscal de 20 %, devenu pleinement exécutoire et totalement insurmontable pour des commerces à si faibles marges, nous devons faire machine arrière. Nous demandons l'application d'un taux dérogatoire spécifique d'IS, consistant en un retour au taux initial et historique de 10 % pour le commerce de proximité structuré.
Un taux de 20 %, cumulé aux autres obligations lourdes comme la TVA, condamne purement et simplement des structures familiales qui tentent de survivre face à la concurrence agressive de la grande distribution. À l’inverse, un taux de 10 % représente un compromis juste, réaliste pour les finances de l'État, et indispensable pour sécuriser l'investissement de nos commerçants.
Le meilleur rempart contre le secteur informel
Faire revenir l'IS à 10 % pour cette catégorie de chiffre d'affaires est une mesure de justice économique pour ces entrepreneurs, mais c'est avant tout un choix stratégique majeur pour notre société contre le fléau de l'informel.
Si la pression fiscale devient trop lourde lors du passage en société, le risque est immédiat et destructeur : pour éviter d'asphyxier leurs marges déjà réduites à leur plus simple expression, certains commerçants pourraient être tentés de s'approvisionner "en cachette", sans facture, afin de dissimuler une partie de leur activité pour simplement survivre et continuer leur année en bonne et due forme. En rétablissant un IS attractif et réaliste à 10 %, l'État incitera puissamment les commerçants à déclarer l'intégralité de leurs ventes et de leurs achats. C'est en facilitant une transparence indolore que l'on asphyxiera durablement le secteur informel.
Donner les moyens aux commerces de proximité de se moderniser et de se structurer sans craindre la fiscalité n'est pas un cadeau fiscal, c'est un investissement immédiatement gagnant pour l'avenir de l'économie marocaine et la vitalité de nos quartiers.
lire aussi